
Wizz Air a raportat o scădere de 67% a profitului net. Veniturile au crescut, dar datoriile au depășit 5,1 miliarde de euro

Wizz Air a încheiat primul semestru al anului fiscal 2027 cu venituri în creștere, un număr semnificativ mai mare de pasageri și o flotă în extindere, însă rezultatele financiare arată o presiune tot mai mare asupra profitabilității. Potrivit raportului financiar publicat la 12 noiembrie 2026, compania aeriană a obținut un profit net de 108,1 milioane de euro în cele șase luni încheiate la 30 septembrie, cu 66,6% mai puțin decât în perioada similară a anului precedent.
În același timp, veniturile au crescut cu 13,8%, până la 3,8 miliarde de euro, iar numărul pasagerilor transportați a ajuns la 46,1 milioane, în creștere cu 26,2%. Evoluția evidențiază una dintre principalele provocări ale operatorului low-cost: extinderea rapidă a operațiunilor nu se traduce automat într-o creștere proporțională a câștigurilor.
Rezultatele financiare publicate în noiembrie oferă o imagine relevantă asupra situației Wizz Air, într-un moment în care compania încearcă să își consolideze rețeaua europeană, să își modernizeze flota și să revină la marje de profitabilitate mai ridicate.
Venituri de 3,8 miliarde de euro, dar profitul s-a redus cu două treimi
Pentru primele șase luni ale anului fiscal 2027, Wizz Air a raportat venituri totale de 3.801,8 milioane de euro, comparativ cu 3.342,1 milioane de euro în perioada similară a anului fiscal precedent.
Veniturile din biletele de avion au însumat 2.175,6 milioane de euro, în creștere cu 12,9%, în timp ce veniturile auxiliare, obținute din servicii suplimentare precum bagaje, selectarea locurilor și alte servicii pentru pasageri, au ajuns la 1.626,2 milioane de euro, cu 14,9% mai mult.
Cu toate acestea, cheltuielile operaționale au crescut într-un ritm mai rapid decât veniturile. Acestea au ajuns la 3.537,3 milioane de euro, în creștere cu 21,9% față de primul semestru al anului fiscal anterior.
Profitul operațional (EBIT) a coborât de la 439,2 milioane de euro la 264,5 milioane de euro, o diminuare de 39,8%. Marja operațională s-a redus de la 13,1% la 7%.
Profitul net a avut o evoluție și mai slabă. Wizz Air a raportat 108,1 milioane de euro, față de 323,5 milioane de euro în perioada comparabilă, ceea ce reprezintă o scădere de 66,6%.
Un alt indicator relevant este EBITDA, care a ajuns la 922,4 milioane de euro, comparativ cu 981,3 milioane de euro în primul semestru al anului fiscal 2026. Marja EBITDA s-a redus de la 29,4% la 24,3%.
Combustibilul, una dintre principalele probleme financiare
Creșterea costurilor cu combustibilul a avut un impact important asupra rezultatelor companiei.
În primele șase luni ale anului fiscal 2027, cheltuielile Wizz Air cu combustibilul au ajuns la 1.241,4 milioane de euro, față de 928,3 milioane de euro în perioada similară a anului anterior. Creșterea a fost de 33,7%.
Practic, costurile cu combustibilul au crescut mult mai repede decât veniturile, afectând direct marjele de profitabilitate.
Costurile de întreținere, materialele și reparațiile au crescut cu 28,5%, până la 263,7 milioane de euro. Cheltuielile cu aeroporturile, serviciile de handling și taxele de navigație aeriană au ajuns la 947,8 milioane de euro, în creștere cu 16,1%.
Cheltuielile cu personalul au crescut cu 9,2%, până la 357,3 milioane de euro, iar costurile cu distribuția și marketingul au avansat cu 17,4%.
Un alt element important îl reprezintă cheltuielile financiare. Acestea au crescut cu 23,2%, până la 156,9 milioane de euro. În plus, rezultatul valutar a fost negativ, cu pierderi nete de 32,5 milioane de euro, comparativ cu un câștig de 176 de milioane de euro în primul semestru al anului fiscal anterior.
Prin urmare, scăderea profitului net nu a fost provocată exclusiv de combustibil, ci de cumulul unor presiuni operaționale, financiare și valutare.
46,1 milioane de pasageri și o flotă de 276 de aeronave
Din punctul de vedere al activității comerciale, Wizz Air a continuat să crească.
În perioada aprilie-septembrie 2026, compania a transportat 46,1 milioane de pasageri, comparativ cu 36,5 milioane în aceeași perioadă a anului anterior.
Capacitatea disponibilă, exprimată în numărul de locuri, a crescut cu 26,1%, până la 49,8 milioane de locuri. Gradul de ocupare a aeronavelor a ajuns la 92,5%, față de 92,4% în perioada comparabilă.
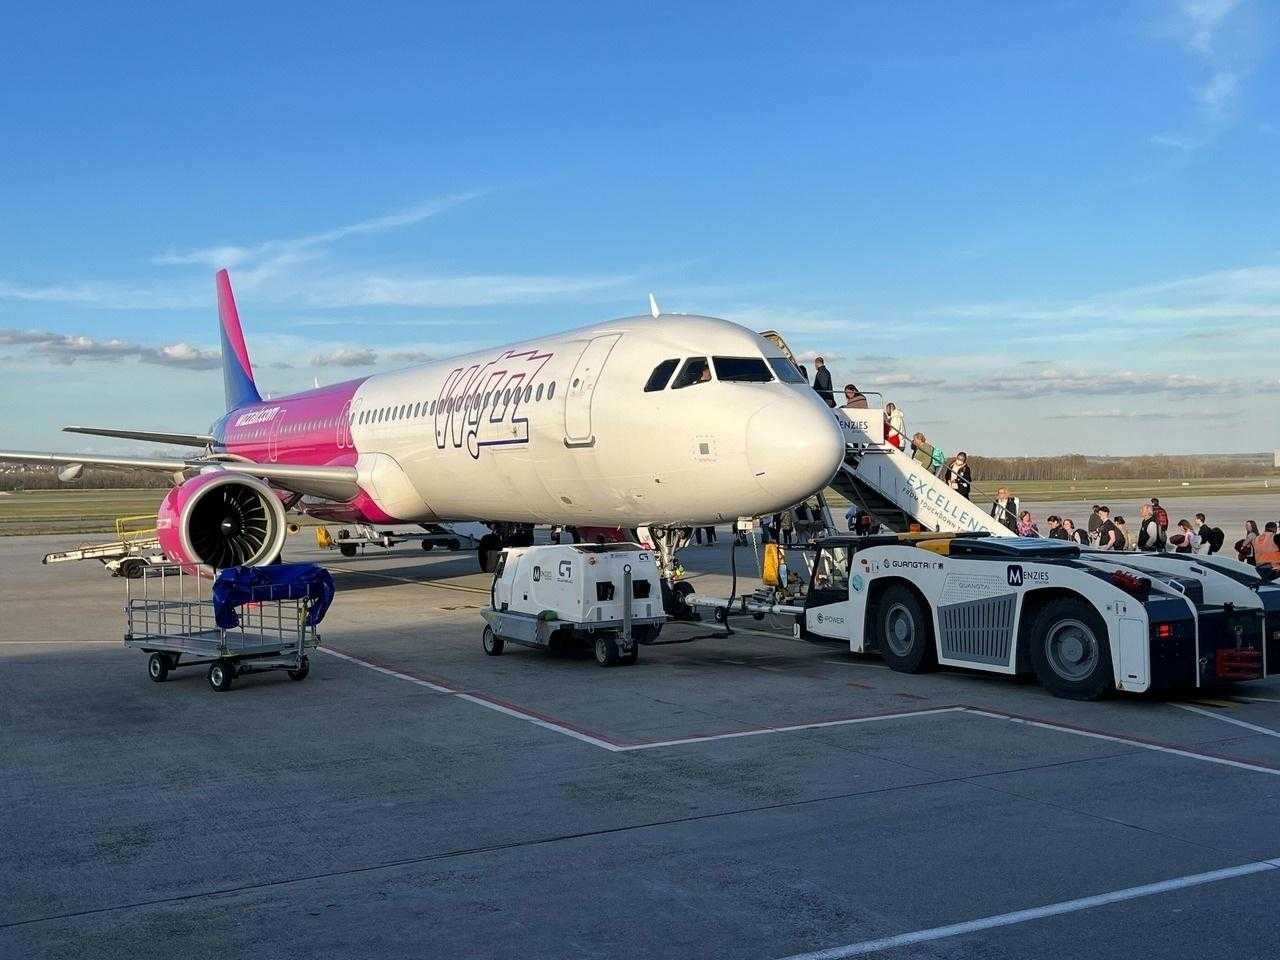
La 30 septembrie 2026, flota Wizz Air era formată din 276 de aeronave Airbus, comparativ cu 243 de aeronave cu un an înainte.
În primul semestru, compania a primit 16 aeronave Airbus A321neo și trei A321neo XLR. În același timp, cinci aeronave mai vechi, patru A320ceo și un A321ceo, au fost returnate.
Structura flotei la finalul lunii septembrie includea:
- 22 Airbus A320ceo;
- 39 Airbus A321ceo;
- 6 Airbus A320neo;
- 199 Airbus A321neo;
- 10 Airbus A321neo XLR.
Vârsta medie a flotei era de 4,6 ani, iar aeronavele din familia NEO reprezentau 74% din capacitatea totală exprimată în numărul de locuri.
Compania avea, de asemenea, comenzi ferme pentru alte 235 de aeronave Airbus A321neo și A321XLR, ceea ce arată că strategia de dezvoltare pe termen lung rămâne una ambițioasă.
Datorii nete de peste 5,1 miliarde de euro și lichidități de aproape 2,4 miliarde de euro
Unul dintre cele mai importante aspecte ale raportului financiar îl reprezintă situația îndatorării.
La 30 septembrie 2026, datoria netă a Wizz Air ajunsese la 5.157,3 milioane de euro, comparativ cu 4.941,5 milioane de euro la 31 martie 2026. Creșterea în primele șase luni ale anului fiscal a fost de aproximativ 4,4%.
Raportul dintre datoria netă și EBITDA a ajuns la 4,1 ori, față de 3,7 ori în perioada similară a anului precedent. La finalul primului trimestru fiscal, indicatorul se situase la 4,4 ori.
Totuși, compania dispune de o rezervă importantă de lichidități.
La sfârșitul lunii septembrie, numerarul și depozitele, împreună cu numerarul restricționat, însumau 2.394,7 milioane de euro. Această valoare era cu 12,6% mai mare decât cea înregistrată la 31 martie 2026.
Rata lichidității raportată de companie a crescut de la 35,8% la 37,6%.
Este important de făcut diferența între datoria netă și disponibilitățile financiare. Cele 5,15 miliarde de euro reprezintă datoria netă calculată conform indicatorilor companiei, în timp ce cele 2,39 miliarde de euro reprezintă lichiditățile totale. Nu trebuie confundate cu o datorie bancară simplă, deoarece finanțarea unei companii aeriene include și obligații asociate contractelor de leasing pentru aeronave.
Așadar, Wizz Air are resurse financiare importante pentru continuarea operațiunilor, dar nivelul îndatorării și costurile aferente finanțării rămân aspecte care trebuie urmărite.
22 de aeronave rămân la sol din cauza problemelor motoarelor Pratt & Whitney
O altă problemă care a afectat capacitatea operațională a companiei este reprezentată de verificările și intervențiile necesare la motoarele Pratt & Whitney GTF.
La 30 septembrie 2026, Wizz Air avea 22 de aeronave imobilizate din cauza inspecțiilor asociate acestor motoare. Situația este totuși mai bună decât în urmă cu un an, când 35 de aeronave erau afectate.
Compania estimează că, la finalul anului fiscal 2027, între 15 și 20 de aeronave ar putea fi în continuare indisponibile din acest motiv. Obiectivul conducerii este eliminarea completă a acestor imobilizări până la sfârșitul anului calendaristic 2027.
Indisponibilitatea aeronavelor afectează productivitatea flotei și poate genera costuri suplimentare, inclusiv prin necesitatea reorganizării programelor de zbor și utilizarea unor capacități alternative.
În paralel, Wizz Air continuă tranziția către o flotă predominant formată din aeronave din familia A320neo, mai eficiente din punct de vedere al consumului de combustibil.
Conflictul din Orientul Mijlociu și presiunea asupra costurilor
Contextul geopolitic a avut, de asemenea, un impact asupra operațiunilor Wizz Air.
Compania a explicat că perturbările din Orientul Mijlociu de la începutul anului fiscal au afectat rezultatele primului trimestru. Deși zborurile către Tel Aviv au fost reluate la finalul lunii mai, Wizz Air a amânat reluarea curselor către alte destinații din regiune, inclusiv Abu Dhabi și Dubai.
Restricțiile de spațiu aerian obligă operatorii să utilizeze rute mai lungi, ceea ce înseamnă mai mult combustibil consumat, timpi de zbor mai mari și costuri operaționale suplimentare.
Pentru a limita expunerea la fluctuațiile prețului combustibilului, Wizz Air utilizează instrumente financiare de hedging.
La 6 noiembrie 2026, compania avea acoperite prin aceste instrumente aproximativ 82% din necesarul de combustibil pentru a doua jumătate a anului fiscal 2027, la un plafon de 860 de dolari pe tonă. Pentru anul fiscal 2028, gradul de acoperire era de 41%, la un plafon de 1.009 dolari pe tonă.
Această strategie oferă o anumită protecție împotriva creșterii prețurilor, însă nu elimină complet riscul financiar asociat combustibilului.